Ar dirbtinis intelektas turėtų vertinti mūsų kreditingumą?

Būsto paskolos, automobilio paskolos ar net mobiliojo telefono sutarties patvirtinimas gali priklausyti nuo kredito reitingo.
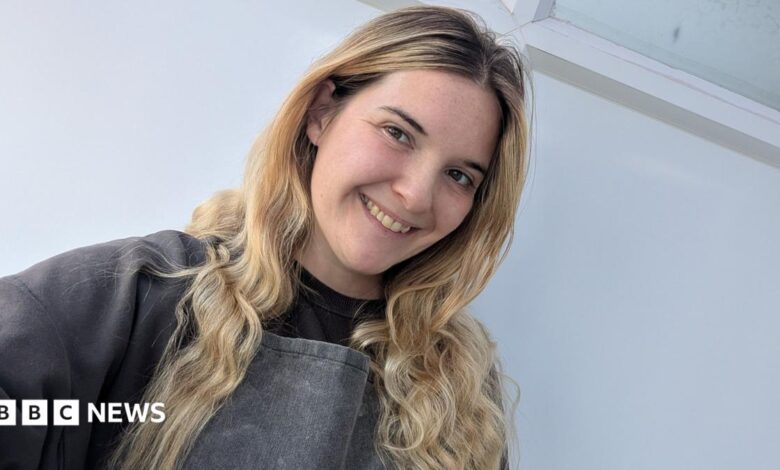
Sophie Hope patyrė būtent tokio sprendimo pasekmes.
„Kai pirmą kartą patikrinau savo kredito reitingą, jis buvo puikus. Tačiau vėliau paskolos teikėjas staiga atmetė mano hipotekos paraišką dėl mano kredito ataskaitos. Tai buvo didžiulis šokas, nes niekada anksčiau neturėjau blogo kredito. Kai išsiaiškinau, kas nutiko, paaiškėjo, kad mano reitingas nukrito iki „labai prasto“ lygio“, – sako ji.
Pasirodo, Braitone gyvenanti manikiūro specialistė ir turinio kūrėja tapo tapatybės vagystės auka.
„Kažkas mano vardu atidarė sąskaitas įvairiose internetinėse parduotuvėse ir užsisakė daug prekių, įskaitant „PlayStation 4“ ir „Nike“ kojines“, – sako ji.
„Man nežinant, skola buvo perduota antrinei finansų įmonei. Ji tris ar keturis metus kaupėsi užkulisiuose. Tik tada, kai nuėjau kreiptis dėl būsto paskolos, sužinojau, kaip smarkiai tai pablogino mano kredito reitingą“, – sako ji.
Hope patirtis rodo, kaip svarbus gali būti kredito reitingas, tačiau, kaip ir jos atveju, jis neatspindi visos situacijos.
„Kaip tauta, mes esame pernelyg apsėsti kredito reitingais“, – sako Funmi Olufunwa, vartotojų finansų teisininkė ir finansinio švietimo įmonės „Hoops Finance“ įkūrėja.
Jungtinėje Karalystėje kredito reitingus skaičiuoja trys įmonės – „Experian“, „Equifax“ ir „TransUnion“ – ir visos jos remiasi maždaug tais pačiais duomenimis.
„Kredito reitingas yra orientuotas į praeitį. Jis vertina tai, kas įvyko anksčiau, o tai nebūtinai leidžia prognozuoti ateitį“, – sako Olufunwa.
„Tačiau kai kas nors nori paskolinti jums pinigų, jis vertina, ką jūs iš tikrųjų galite sau leisti“, – sako ji.
Tradicinės kredito reitingų sistemos taip pat nepalankiai veikia „mažai duomenų turinčius pareiškėjus“ – jaunus žmones ir naujus imigrantus Jungtinėje Karalystėje, kurie dar nespėjo susikurti kredito istorijos.
Tačiau dabar, kai turima daugiau finansinių duomenų nei bet kada anksčiau – ir vis labiau norima, kad dirbtinis intelektas juos išanalizuotų – ar dirbtinis intelektas galėtų padėti skolintojams nustatyti, kam saugu skolinti?
JAV sprendimai dėl paskolų dažnai priklauso nuo kredito reitingo, kurį nustato įmonė „FICO“, naudojanti trijų didžiausių kredito vertinimo įmonių duomenis.
Tačiau dirbtinio intelekto technologijomis besinaudojančios paskolų bendrovės „Upstart“ ir „Zest AI“ sukūrė verslus, kurie skolintojams siūlo papildomą galimybę vertinant kliento kreditingumą.
„Dėka mūsų mašininio mokymosi modelių, kurie analizuoja daugiau nei 2 500 kintamųjų, manome, kad galime suteikti žymiai daugiau paskolų už mažą kainą skolininkams iš visų demografinių grupių“, – teigiama „Upstart“ pranešime.
Hipotekos ekspertė, „The Mortgage Mum“ įkūrėja ir generalinė direktorė Sarah Tucker sako: „Dirbtinis intelektas gali padėti skolintojams analizuoti daug platesnius informacijos rinkinius, greičiau nustatyti tendencijas ir susidaryti individualesnį vaizdą apie asmens mokumą ir riziką.“
Jei technologijos leis paskolų teikėjams geriau suprasti vadinamuosius „plonos bylos“ pareiškėjus, o ne tik taikyti vis griežtesnes taisykles, S. Tucker mano, kad atsiranda „reali galimybė pagerinti finansinį įtraukimą“.
Tačiau, kaip ir daugelio kitų dirbtinio intelekto pritaikymų kasdieniame gyvenime atveju, kyla susirūpinimas.
„Vartotojai turi suprasti, kokia informacija naudojama priimant su jais susijusius sprendimus, ir jie turi turėti galimybę užginčyti sprendimą, jei jis yra neteisingas“, – aiškina S. Tucker.
Būtent dėl šios priežasties kredito reitingai jau dešimtmečius yra ginčytina tema, teigia Oksfordo universiteto technologijų ir reguliavimo profesorė Sandra Wachter.
„Mes nevertiname, ar ankstesni sprendimai buvo teisingi“, – teigia S. Wachter, pridurdama, kad AI nežino apie esamas socialines nelygybes, kurios daro įtaką sprendimams, ir gali tiesiog „pakartoti tai, ką matė praeityje“.
Nors tokios įmonės kaip „Upstart“ ir „Zest AI“ technologiją laiko finansinės įtraukties priemone, S. Wachter mano, kad tikrai transformacijai reikalinga ne tik automatizacija, bet ir atskaitomybė.
Ji pabrėžia, kad įmonės privalo taikyti esamus teisės aktus ir nustatyti naujas apsaugos priemones, siekdamos užtikrinti, kad AI ne tik perimtų praeities šališkumus.
„Jei nebus įdiegtos jokios apsaugos priemonės, tai sustiprins, skatins ir padidins diskriminaciją.“
„Upstart“ teigia, kad sprendžia šią problemą.
„Mes investavome į objektyvių, automatizuotų vertinimų, skirtų šališkumui nustatyti, kūrimą ir įtraukėme tuos vertinimus į mūsų modelio mokymo procesą, kad laikui bėgant jis taptų dar tikslesnis ir teisingesnis“, – teigiama įmonės pranešime.
Būsto paskolos, automobilio paskolos ar net mobiliojo telefono sutarties patvirtinimas gali priklausyti nuo kredito reitingo.
Sophie Hope patyrė būtent tokio sprendimo pasekmes.
„Kai pirmą kartą patikrinau savo kredito reitingą, jis buvo puikus. Tačiau vėliau paskolos davėjas staiga atmetė mano paraišką dėl hipotekos dėl mano kredito ataskaitos. Tai buvo didžiulis šokas, nes niekada neturėjau blogo kredito. Kai išsiaiškinau, paaiškėjo, kad mano reitingas nukrito iki „labai prasto“ lygio“, – sako ji.
Pasirodo, Braitone gyvenanti manikiūro meistrė ir turinio kūrėja tapo tapatybės vagystės auka.
„Kažkas mano vardu atidarė sąskaitas įvairiose internetinėse parduotuvėse ir užsisakė daug prekių, įskaitant „PlayStation 4“ ir „Nike“ kojines“, – sako ji.
„Man nežinant, skola buvo perduota antrinei finansų įmonei. Ji tris ar keturis metus kaupėsi man nežinant. Tik tada, kai nuėjau kreiptis dėl būsto paskolos, sužinojau, kaip smarkiai tai pablogino mano kredito reitingą“, – sako ji.
Hope patirtis rodo, kaip svarbus gali būti kredito reitingas, tačiau, kaip ir jos atveju, jis neatspindi visos situacijos.
„Kaip tauta, mes esame pernelyg apsėsti kredito reitingais“, – sako Funmi Olufunwa, vartotojų finansų teisininkė ir finansinio švietimo įmonės „Hoops Finance“ įkūrėja.
Jungtinėje Karalystėje kredito reitingus skaičiuoja trys įmonės – „Experian“, „Equifax“ ir „TransUnion“ – ir visos jos remiasi maždaug tais pačiais duomenimis.
„Kredito reitingas yra orientuotas į praeitį. Jis vertina tai, kas įvyko anksčiau, o tai nebūtinai leidžia prognozuoti ateitį“, – sako Olufunwa.
„Tačiau kai kas nors nori paskolinti jums pinigų, jis vertina, ką iš tikrųjų galite sau leisti“, – sako ji.
Tradicinės kredito reitingų sistemos taip pat nepalankiai veikia „mažai duomenų turinčius pareiškėjus“ – jaunus žmones ir naujus imigrantus Jungtinėje Karalystėje, kurie dar nėra sukaupę kredito istorijos.
Tačiau dabar, kai turima daugiau finansinių duomenų nei bet kada anksčiau – ir vis labiau norima, kad dirbtinis intelektas juos išanalizuotų – ar dirbtinis intelektas galėtų padėti skolintojams nustatyti, kam saugu skolinti?
JAV sprendimai dėl paskolų dažnai priklauso nuo kredito reitingo, kurį nustato įmonė „FICO“, naudojanti trijų didžiausių kredito vertinimo įmonių duomenis.
Tačiau dirbtiniu intelektu besiremiantys paskolų teikėjai „Upstart“ ir „Zest AI“ sukūrė verslus, kurie skolintojams siūlo papildomą galimybę vertinant kliento kreditingumą.
„Dėka mūsų mašininio mokymosi modelių, kurie analizuoja daugiau nei 2 500 kintamųjų, tikime, kad galime suteikti žymiai daugiau paskolų už mažą kainą skolininkams iš visų demografinių grupių“, – teigiama „Upstart“ pranešime.
Hipotekos ekspertė, „The Mortgage Mum“ įkūrėja ir generalinė direktorė Sarah Tucker sako: „Dirbtinis intelektas gali padėti skolintojams analizuoti daug platesnius informacijos rinkinius, greičiau nustatyti dėsningumus ir susidaryti individualesnį vaizdą apie asmens mokumą ir riziką.“
Jei technologijos leis paskolų teikėjams geriau suprasti vadinamuosius „plonos bylos“ pareiškėjus, o ne tik taikyti vis griežtesnes taisykles, S. Tucker mano, kad atsiranda „reali galimybė pagerinti finansinę įtrauktį“.
Tačiau, kaip ir daugelio kitų dirbtinio intelekto pritaikymų kasdieniame gyvenime atveju, kyla susirūpinimas.
„Vartotojai turi suprasti, kokia informacija naudojama sprendimams dėl jų priimti, ir jie turi turėti galimybę užginčyti sprendimą, jei jis yra neteisingas“, – aiškina S. Tucker.
Būtent dėl šios priežasties kredito reitingai jau dešimtmečius yra ginčytina tema, teigia Oksfordo universiteto technologijų ir reguliavimo profesorė Sandra Wachter.
„Mes nevertiname, ar ankstesni sprendimai buvo teisingi“, – teigia S. Wachter, pridurdama, kad AI nežino apie esamas socialines nelygybes, kurios daro įtaką sprendimams, ir gali tiesiog „pakartoti tai, ką matė praeityje“.
Nors tokios įmonės kaip „Upstart“ ir „Zest AI“ technologiją laiko finansinės įtraukties priemone, S. Wachter mano, kad tikrai transformacijai reikalinga ne tik automatizacija, bet ir atskaitomybė.
Ji pabrėžia, kad įmonės privalo taikyti galiojančius teisės aktus ir nustatyti naujas apsaugos priemones, siekdamos užtikrinti, kad AI ne tik perimtų praeities šališkumus.
„Jei nebus įdiegtos jokios apsaugos priemonės, tai sustiprins, skatins ir padidins diskriminaciją.“
„Upstart“ teigia, kad sprendžia šią problemą.
„Mes investavome į objektyvių, automatizuotų vertinimų, skirtų šališkumui nustatyti, kūrimą ir įtraukėme šiuos vertinimus į mūsų modelio mokymo procesą, kad laikui bėgant jis taptų dar tikslesnis ir teisingesnis“, – teigiama įmonės pranešime.