Šios įmonės, apie kurias jūs niekada negirdėjote, kursto baimes, kad dirbtinio intelekto burbulas gali sprogt

Kadaise mažai žinomas dirbtinio intelekto ekosistemos kampelis atsidūrė dėmesio centre – ir ne visiems investuotojams patinka tai, ką jie mato.
Tokie pavadinimai kaip „CoreWeave“ ir „Nebius“ yra gerai žinomi San Francisko ir Silicio slėnio technologijų bendruomenei.
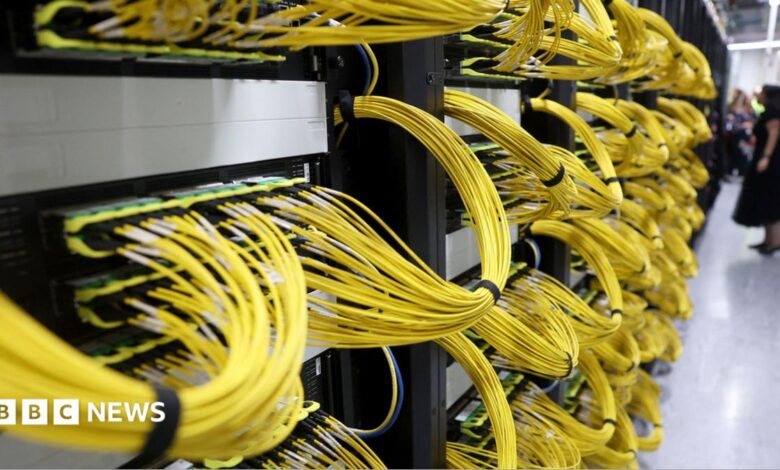
Šios duomenų centrų įmonės, vadinamos „neocloud“ įmonėmis, valdo didelius sandėlius, pilnus brangių kompiuterių, kuriuos nuomoja didžiausiems AI kūrėjams, pavyzdžiui, „Anthropic“, „OpenAI“ ir „Meta“.
Dabar jos tapo vienos iš karščiausių Silicio slėnio diskusijų tema.
Daugelis abejoja, ar „neocloud“ įmonės yra finansiškai stabilios, ir ką jų neseniai patirti nesėkmės pasakoja apie dirbtinio intelekto ekonomikos būklę.
„Gartner“ analitikai prognozuoja, kad iki 2030 m. 80 % „neocloud“ įmonių „nutrauks savarankišką veiklą“, o „Forrester“ ekspertai tikisi, kad bent trys iš jų bus netrukus įsigytos, „nes jų finansinė padėtis tampa nestabili“.
Ketvirtadienį iždo sekretorius Scottas Bessentas bandė sumenkinti neseniai kilusius susirūpinimus dėl „neocloud“ įmonių, pavadindamas jas „nedidele bendros ekosistemos dalimi, išorinis“, – teigė jis per CNBC.
„Neocloud“ įmonės dažnai finansuoja savo veiklą, sudarydamos ilgalaikes nuomos sutartis su didžiaisiais technologijų sektoriaus klientais, kuriems reikalinga greita prieiga prie skaičiavimo galios.
Tada įmonės gali skolintis pinigus, naudodamos šias sutartis – ir jų įsigytus AI lustus – kaip užstatą, paaiškino „The Quiet Period“ IPO tyrimų organizacijos analitikas Cory Johnson.
Jis teigė, kad skolos yra įprastas reiškinys „neocloud“ įmonėse, nes už techninę įrangą reikia sumokėti iš anksto.
Paimkime pavyzdį – šios srities lyderį „CoreWeave“. Jos dydis yra tik maža dalis tų didžiųjų technologijų bendrovių, kurioms ji teikia paslaugas.
Tačiau C. Johnsonas mano, kad skolintojai, suteikdami paskolas, kartais labiau atsižvelgia į „CoreWeave“ klientų, pavyzdžiui, „Microsoft“ ar „Meta“, kreditingumą nei į pačios įmonės kreditingumą.
„Tai padeda paaiškinti, kaip „CoreWeave“ sukaupė 35,1 mlrd. JAV dolerių (26,3 mlrd. svarų sterlingų) skolą“, – sakė jis.
Atrodo, kad kai kurie susirūpinę investuotojai pradeda abejoti.
Per pastarąjį mėnesį „CoreWeave“ akcijos prarado ketvirtadalį savo vertės, ir tai ne vienintelis toks atvejis.
Kitų „neocloud“ įmonių, tokių kaip „Nebius“, „IREN“ ir „Applied Digital“, akcijos per tą patį laikotarpį prarado maždaug tiek pat, jei ne daugiau.
Skolos investuotojai taip pat atrodo išgąsdinti ir reikalauja vis didesnio pelno iš kelių šio sektoriaus įmonių.
„CoreWeave“ generalinis direktorius Mike Intrator teigė, kad rinka elgiasi „neracionaliai“, ir išreiškė pasitikėjimą savo verslo modeliu. Kai kurios iš įtakingiausių pasaulio įmonių stovi eilėje, norėdamos pasinaudoti „CoreWeave“ infrastruktūra ir kitomis AI paslaugomis.
Kadaise mažai žinomas dirbtinio intelekto ekosistemos kampelis atsidūrė dėmesio centre – ir ne visiems investuotojams patinka tai, ką jie mato.
Tokie pavadinimai kaip „CoreWeave“ ir „Nebius“ yra gerai žinomi San Francisko ir Silicio slėnio technologijų bendruomenei.
Šios duomenų centrų įmonės, vadinamos „neocloud“ įmonėmis, valdo didelius sandėlius, užpildytus brangiais kompiuteriais, kuriuos nuomoja didžiausiems AI kūrėjams, tokiems kaip „Anthropic“, „OpenAI“ ir „Meta“.
Dabar jos tapo vienos iš karščiausių Silicio slėnio diskusijų tema.
Daugelis abejoja, ar „neocloud“ įmonės yra finansiškai stabilios, ir ką jų neseniai patirti nesėkmės mums pasako apie dirbtinio intelekto ekonomikos būklę.
„Gartner“ analitikai prognozuoja, kad iki 2030 m. 80 % „neocloud“ įmonių „nutrauks savarankišką veiklą“, o „Forrester“ ekspertai tikisi, kad bent trys iš jų bus netrukus įsigytos, „nes jų finansinė padėtis tampa nestabili“.
Ketvirtadienį iždo sekretorius Scottas Bessentas bandė sumenkinti neseniai kilusius susirūpinimus dėl „neocloud“ įmonių, pavadindamas jas „nedidele bendros ekosistemos dalimi, išorinis“, – teigė jis per CNBC.
„Neocloud“ įmonės dažnai finansuoja savo veiklą, sudarydamos ilgalaikes nuomos sutartis su didžiaisiais technologijų sektoriaus klientais, kuriems reikalinga greita prieiga prie skaičiavimo galios.
Tada įmonės gali skolintis pinigus, naudodamos šias sutartis – ir jų įsigytus AI lustus – kaip užstatą, paaiškino „The Quiet Period“ IPO tyrimų organizacijos analitikas Cory Johnson.
Jis teigė, kad skolos yra įprastas reiškinys „neocloud“ įmonėse, nes už techninę įrangą reikia sumokėti iš anksto.
Paimkime pavyzdį – šios srities lyderį „CoreWeave“. Jos dydis yra tik maža dalis tų didžiųjų technologijų įmonių, kurioms ji teikia paslaugas.
Tačiau C. Johnsonas mano, kad skolintojai, suteikdami paskolas, kartais labiau atsižvelgia į „CoreWeave“ klientų, pavyzdžiui, „Microsoft“ ar „Meta“, kreditingumą nei į pačios įmonės.
„Tai padeda paaiškinti, kaip „CoreWeave“ sukaupė 35,1 mlrd. JAV dolerių (26,3 mlrd. svarų sterlingų) skolą“, – sakė jis.
Atrodo, kad kai kurie nervingi investuotojai pradeda abejoti.
„CoreWeave“ akcijos per pastarąjį mėnesį prarado ketvirtadalį savo vertės, ir tai ne vienintelis toks atvejis.
Kitų „neocloud“ įmonių, tokių kaip „Nebius“, „IREN“ ir „Applied Digital“, akcijos per tą patį laikotarpį prarado maždaug tiek pat, jei ne daugiau.
Atrodo, kad ir skolos investuotojai yra išgąsdinti ir reikalauja vis didesnės grąžos iš kelių šio sektoriaus įmonių.
„CoreWeave“ generalinis direktorius Mike Intrator teigė, kad rinka elgiasi „iracionaliai“, ir išreiškė pasitikėjimą savo verslo modeliu. Kai kurios iš įtakingiausių pasaulio įmonių stovi eilėje, norėdamos pasinaudoti „CoreWeave“ infrastruktūra ir kitomis dirbtinio intelekto paslaugomis.